

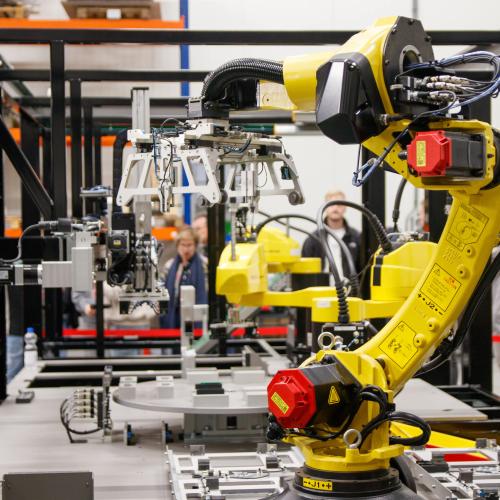

Competiția internațională în inteligență artificială începe să se mute dincolo de modelele lingvistice și centrele de date, către roboți, vehicule autonome și alte sisteme care percep și acționează în lumea fizică, susține o analiză publicată de German Marshall Fund. Datele International Federation of Robotics arată amploarea diferenței de implementare: China a instalat aproximativ 295.000 de roboți industriali în 2024, echivalentul a 54% din totalul mondial, în timp ce în întreaga Europă au fost instalate aproximativ 85.000.
Această diferență nu înseamnă că industria europeană a rămas fără avantaje competitive. Analiza GMF identifică furnizorii europeni de componente de precizie, senzori și sisteme de integrare printre activele importante ale continentului, dar avertizează că exact aceste segmente apar tot mai clar în politica Beijingului de înlocuire a importurilor și dezvoltare a unor furnizori interni.
Pe scurt
-
La nivel mondial au fost instalate aproximativ 542.000 de roboți industriali în 2024, dintre care circa 295.000 în China și 85.000 în Europa.
-
China a concentrat 54% din instalările mondiale și avea peste două milioane de roboți industriali în funcțiune la sfârșitul lui 2024.
-
Dimensiunea pieței chineze nu înseamnă că toate sistemele sunt autonome sau mai avansate tehnologic. GMF avertizează explicit că instalarea la scară nu trebuie confundată cu maturitatea operațională.
-
Furnizorii europeni rămân importanți pentru componente mecanice de precizie, senzori și integrarea unor sisteme robotice.
-
Planificarea industrială chineză urmărește însă dezvoltarea unor alternative domestice inclusiv pentru componente în care producătorii străini au încă poziții puternice.
Inteligența artificială „fizică” sau embodied AI funcționează diferit de un model care generează text. Un robot trebuie să combine software-ul cu informații primite continuu de la camere, senzori și alte dispozitive și să transforme aceste date în mișcare, manipularea obiectelor sau navigație. Pe măsură ce sistemul este utilizat într-o fabrică, într-un depozit sau într-un vehicul, experiența fizică generează la rândul ei date care pot fi folosite pentru îmbunătățirea modelelor.
Din acest motiv, capacitatea de a instala multe sisteme poate deveni un avantaj diferit de simpla capacitate de a antrena cel mai performant model. GMF argumentează că baza industrială chineză permite testarea și repetarea într-un număr foarte mare de medii reale și creează astfel un flux de date dificil de reprodus exclusiv într-un laborator sau într-un centru de calcul.
Datele IFR confirmă amploarea infrastructurii industriale, dar oferă și o nuanță importantă. China domină numărul absolut de roboți instalați, însă densitatea robotizării raportată la numărul lucrătorilor din industrie este mai mare în mai multe economii dezvoltate. Germania, de exemplu, se află printre economiile cu cele mai ridicate niveluri de automatizare, ceea ce arată că volumul total al Chinei reflectă și dimensiunea foarte mare a sectorului său manufacturier.
Europa are aproximativ 821.000 de roboți industriali în funcțiune și o industrie puternică în segmente ale lanțului tehnologic care nu sunt întotdeauna vizibile în comparațiile dintre modelele AI. Mișcarea precisă a unui braț robotic sau a unui robot umanoid depinde de transmisii, rulmenți, șuruburi cu bile, actuatoare, senzori și sisteme de control care trebuie să funcționeze cu toleranțe foarte mici.
GMF consideră că furnizorii europeni și japonezi continuă să ocupe poziții importante în astfel de componente. Tocmai această dependență explică însă interesul Chinei pentru localizare. Planificarea industrială pentru perioada 2026–2030 include componente de transmisie și mișcare de înaltă precizie printre zonele în care autoritățile urmăresc dezvoltarea unor capacități interne.
Pentru companiile europene apare astfel un risc diferit de concurența clasică prin preț. Piața chineză poate rămâne un client foarte mare pe termen scurt, în timp ce investițiile făcute de Beijing urmăresc reducerea dependenței de aceiași furnizori străini pe termen mai lung. Dacă această substituție reușește, avantajul european într-un strat important al ecosistemului robotic se poate reduce chiar în momentul în care cererea globală pentru asemenea componente crește.
Analiza GMF extinde argumentul și către apărare, unde dronele, vehiculele fără echipaj și sistemele autonome transformă experiența acumulată în mediul civil într-o resursă cu potențial militar. Autorul avertizează însă că o bază mare de roboți nu produce automat superioritate militară, deoarece doctrina, instruirea, integrarea sistemelor și capacitatea organizațiilor de a le utiliza rămân determinante.
Pentru Europa, miza este astfel mai largă decât recuperarea unui decalaj în dezvoltarea modelelor AI. Industria are nevoie să păstreze componentele în care este competitivă, dar și să dezvolte suficiente fabrici, infrastructuri și medii de testare pentru ca inteligența artificială să poată fi implementată la scară. În această logică, următoarea etapă a competiției va depinde de capacitatea de a combina software-ul cu fabricația și utilizarea efectivă a sistemelor în lumea fizică.