Dobânda-cheie a Băncii Naționale a României este blocată la 6,5% din august 2024. Peste doi ani în care inflația a urcat, economia a încetinit, iar statul a fost nevoit să corecteze dezechilibre bugetare majore. De ce nu mișcă BNR dobânda? Și, mai ales, cât de eficientă a fost lupta cu inflația în ultimele două decenii?
Profesorul universitar Cosmin Marinescu, viceguvernator al BNR, răspunde acestor întrebări într-o analiză amplă, intitulată „Strategia politicii monetare: între mecanicism și recursul la fundamente”.
Poate fi accesat aici: cosmin-marinescu.ro
Studiul conține explicații, cifre incomode, o evaluare critică a unor decizii monetare recente și o concluzie care depășește cu mult atribuțiile băncii centrale: România nu poate rezolva problema inflației doar din dobânzi, câtă vreme politica bugetară continuă să producă dezechilibre.
Șase ani din 21. Un bilanț care spune multe
România a adoptat strategia de țintire a inflației în 2005. Obiectivul este simplu de explicat: banca centrală urmărește menținerea creșterii prețurilor într-un interval anunțat public.
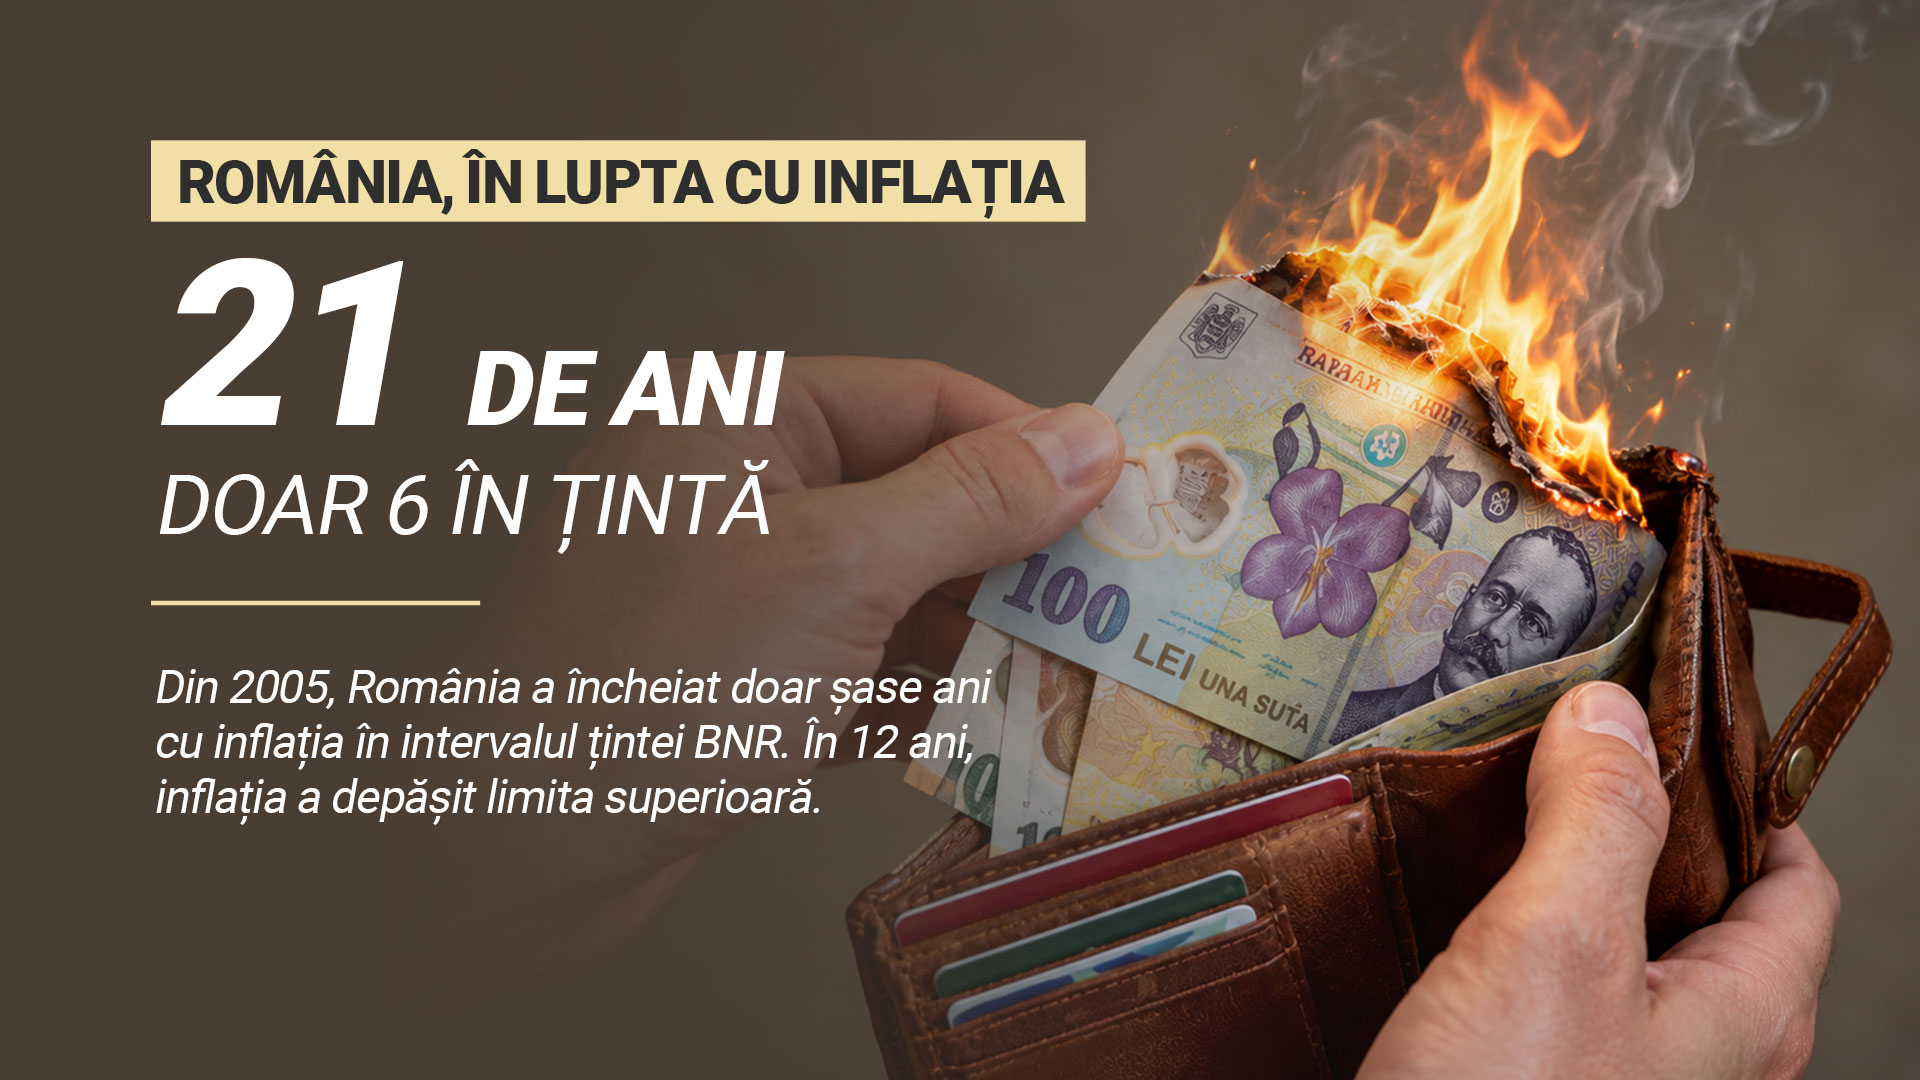
Rezultatele sunt însă departe de a fi spectaculoase.
În cei 21 de ani analizați de Marinescu, România a încheiat anul cu inflația în intervalul țintei doar de șase ori. În alți 12 ani, inflația a depășit limita superioară.
Comparația regională nu ne avantajează. Cehia a depășit intervalul țintei în cinci ani, Polonia în șase, iar Ungaria în zece.
România are, practic, una dintre cele mai persistente probleme cu inflația din Uniunea Europeană.
Există însă o precizare esențială: inflația nu depinde exclusiv de banca centrală. Taxele, cheltuielile statului, prețurile energiei, crizele internaționale și comportamentul consumatorilor influențează rezultatul.
De aceea, performanța BNR nu poate fi judecată doar după câți ani a atins ținta, ci și după capacitatea instituției de a menține încrederea în stabilitatea viitoare a prețurilor.
Dobânda nu se mișcă. Înseamnă că BNR stă degeaba?
Nu neapărat. Profesorul Marinescu compară politica monetară cu manevrarea unei nave de mare tonaj. O navă nu schimbă instantaneu direcția atunci când miști cârma. Are inerție, iar efectele manevrelor se văd după un timp. La fel funcționează dobânzile. O decizie luată astăzi produce efecte în economie treptat, uneori după multe luni.
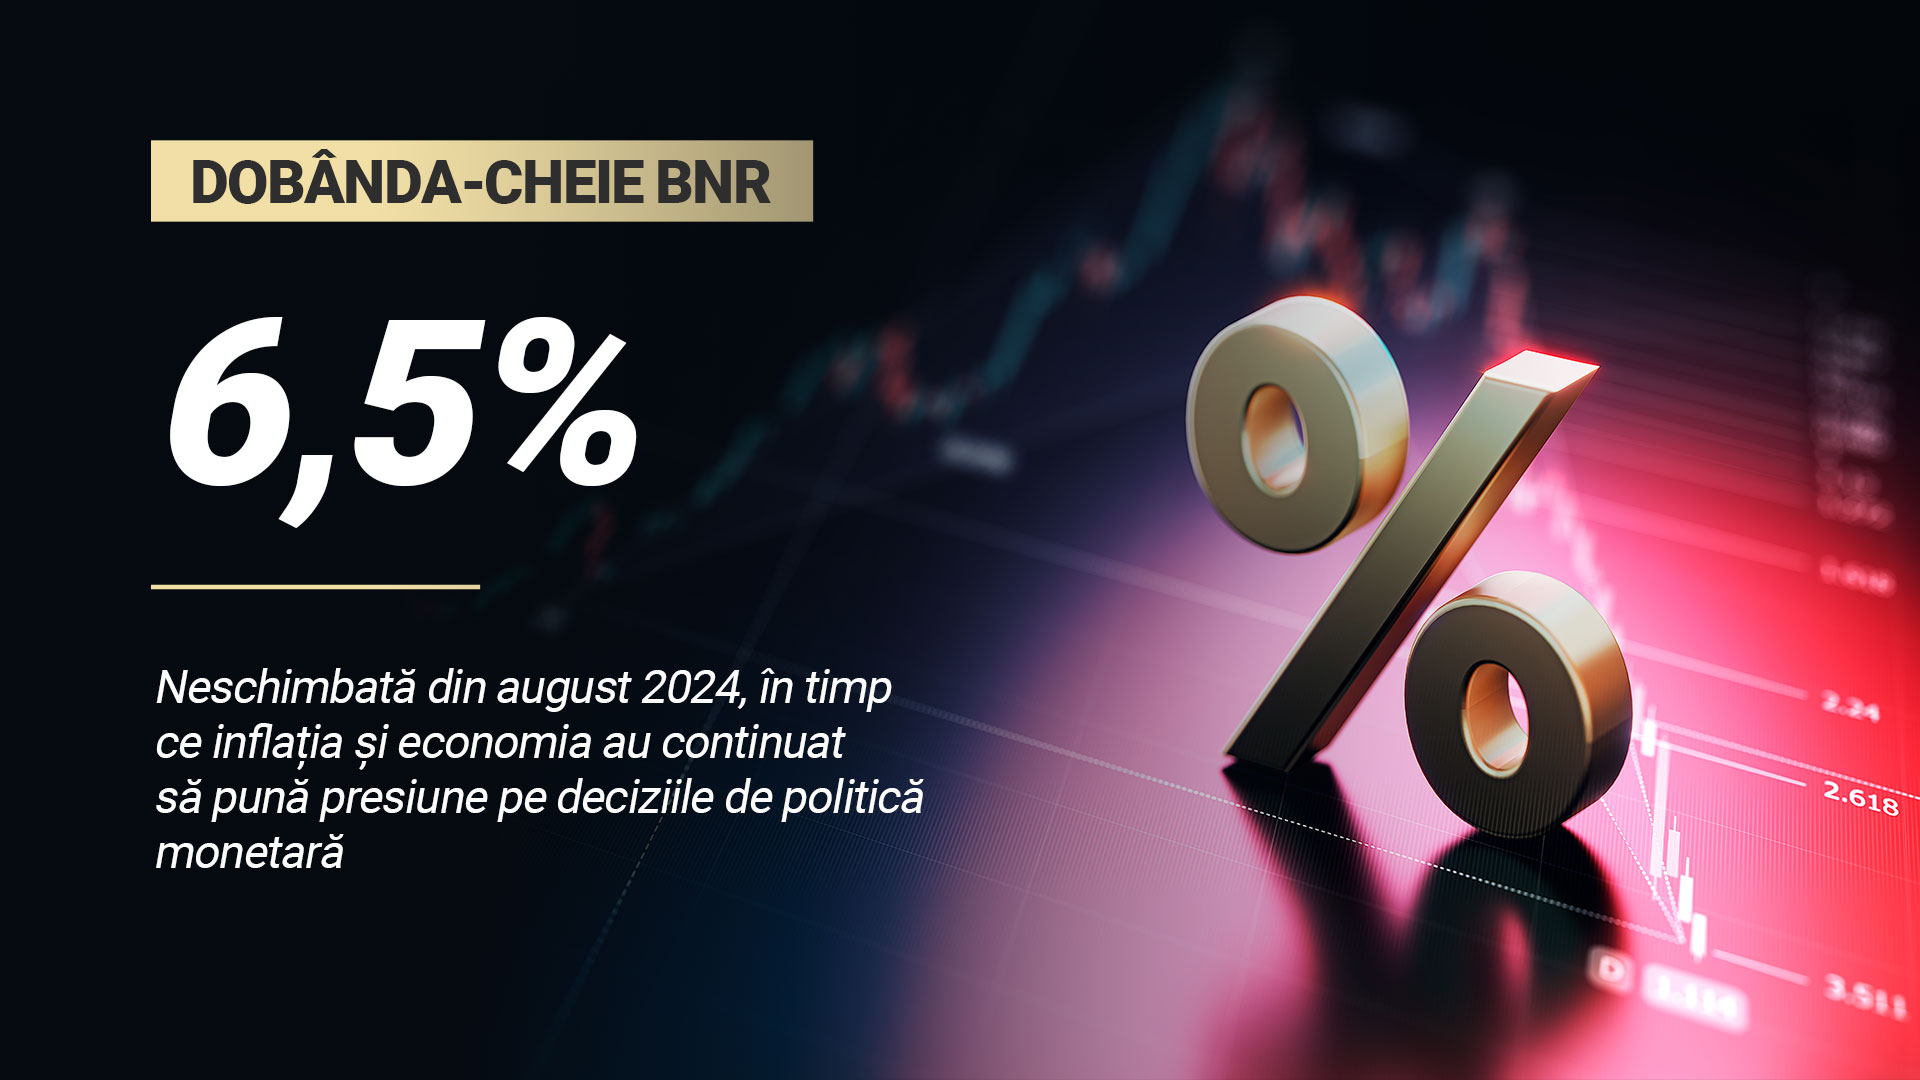
În această logică, menținerea dobânzii la 6,5% nu echivalează automat cu pasivitatea. Poate fi o decizie de prudență, reevaluată permanent. Dar există și reversul medaliei: dacă aștepți prea mult, riști să reacționezi prea târziu.
Viceguvernatorul avertizează că România este pe cale să înregistreze un record european de politică monetară staționară, perioadă care s-ar putea prelungi cu încă mai multe trimestre.
2024: când statul a apăsat accelerația, BNR a relaxat frâna
Poate cel mai interesant pasaj al studiului privește anul 2024.
România încheia anul cu un deficit bugetar de 9,3% din PIB, pe fondul unei expansiuni puternice a cheltuielilor publice.
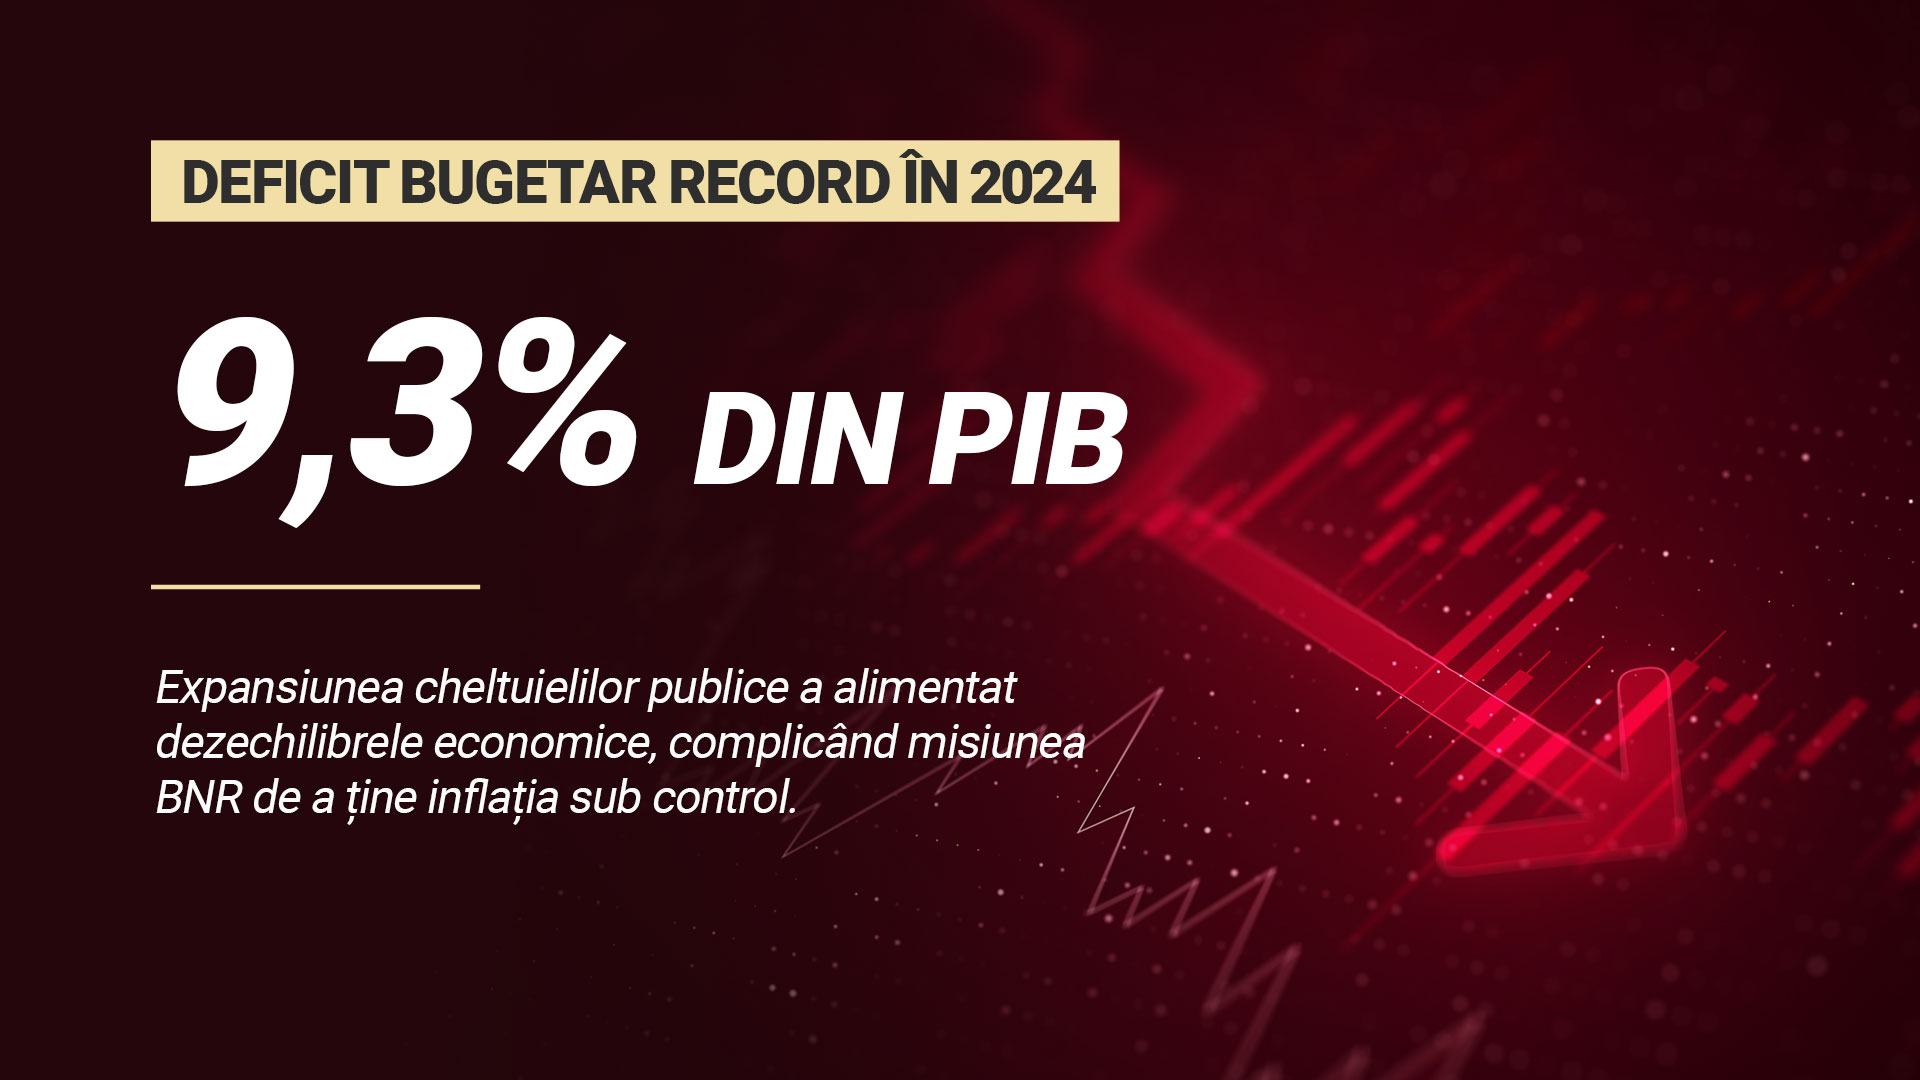
Marinescu descrie situația prin expresia „helicopter money” bugetar: statul a injectat masiv bani în economie, amplificând dezechilibrele.
În același timp, BNR a redus dobânda de referință în iulie și august 2024.
Viceguvernatorul apreciază critic această relaxare, considerând că politica monetară a mers în aceeași direcție cu expansiunea fiscală, într-un moment în care economia avea deja presiuni inflaționiste.
Consecința? Spațiul de manevră al băncii centrale s-a îngustat tocmai înaintea unor noi valuri de scumpiri.
În 2025, situația s-a inversat. Guvernul a majorat TVA și alte impozite indirecte, iar inflația a depășit 10% timp de mai multe luni.BNR nu a majorat însă dobânda.Explicația viceguvernatorului Marinescu este că scumpirile proveneau în principal din ajustările fiscale, în timp ce cererea din economie slăbea. O dobândă mai mare ar fi riscat să frâneze suplimentar activitatea economică, fără să elimine cauza principală a scumpirilor.
Cu alte cuvinte, nu toate episoadele de inflație se tratează cu aceeași rețetă.
Inflația de astăzi se poate naște din banii de ieri
O altă idee centrală a studiului este nevoia de a acorda mai multă atenție cantității de bani din economie și evoluției creditării.
Cosmin Marinescu oferă un exemplu sugestiv.
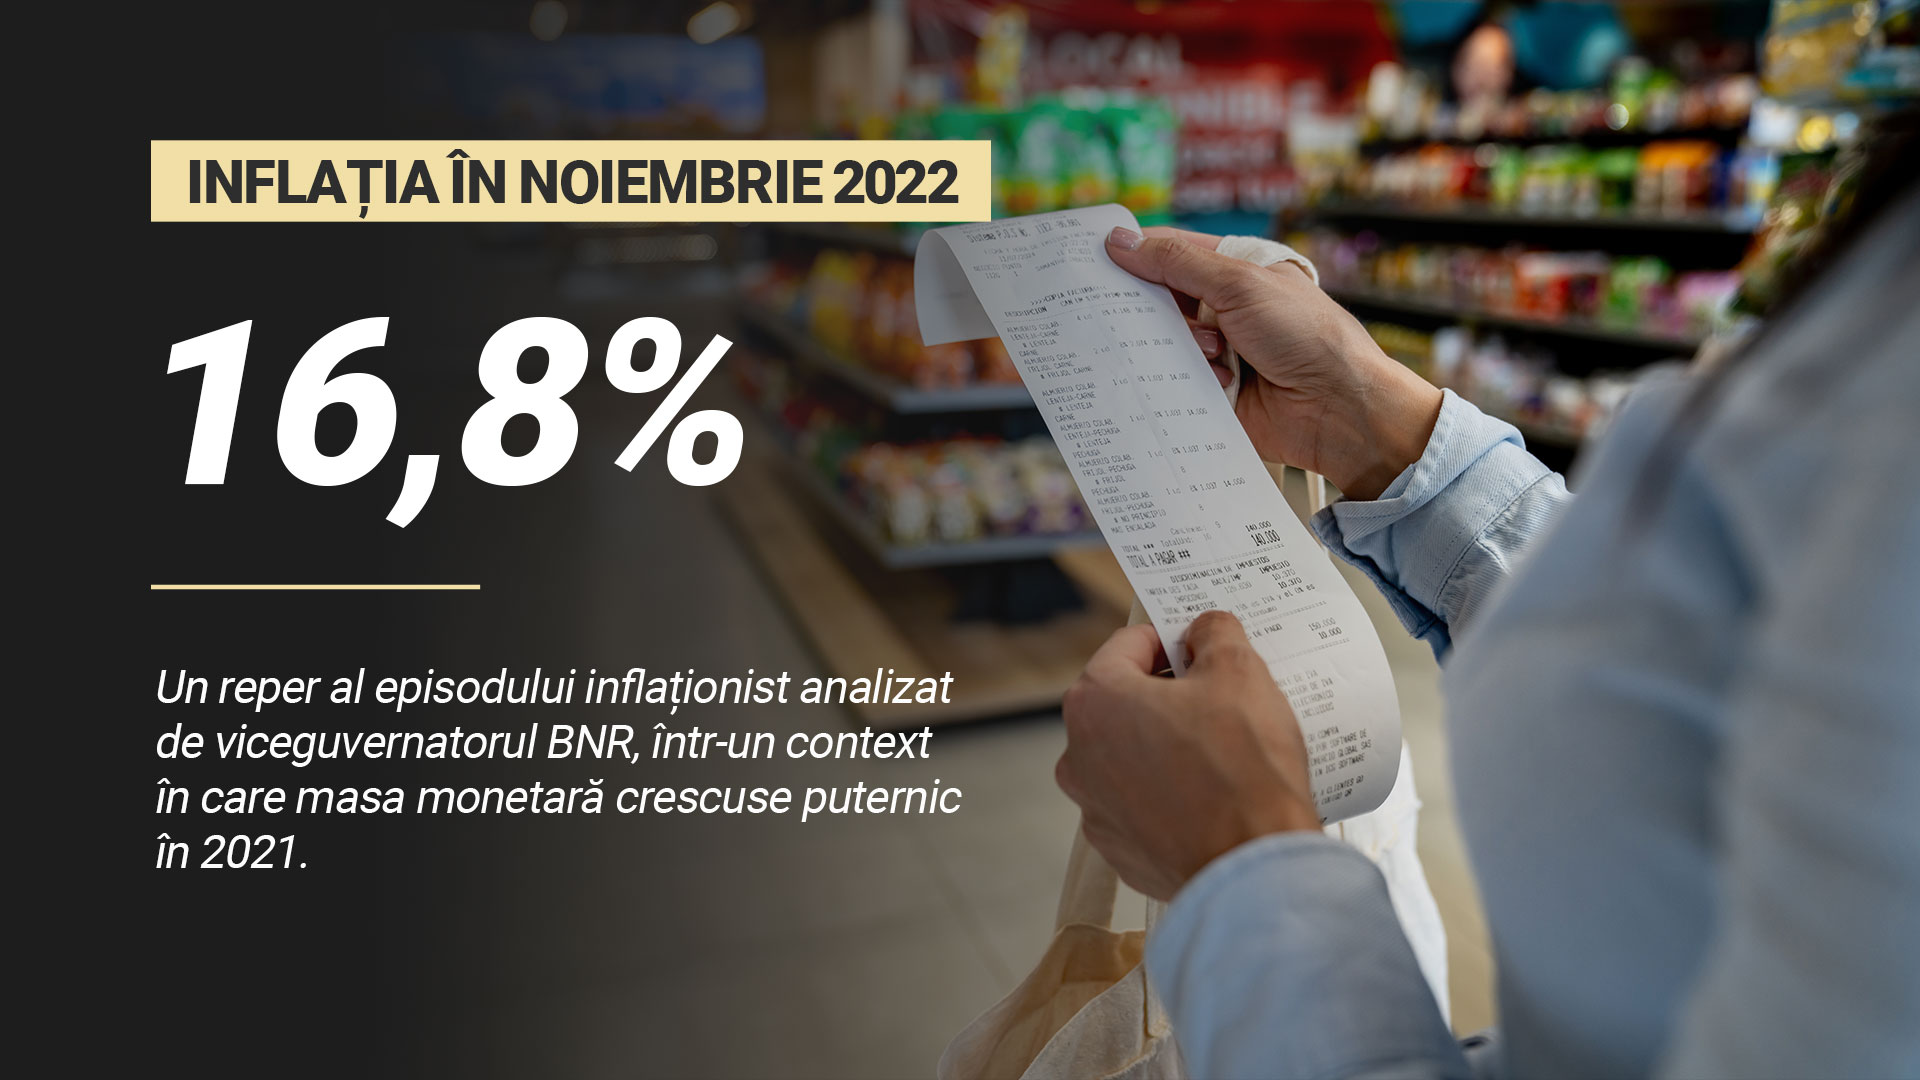
În 2021, ritmul de creștere a masei monetare în sens larg se apropia de 16%. În noiembrie 2022, inflația atingea 16,8%.
Cele două evoluții nu demonstrează o relație mecanică, dar ilustrează importanța semnalelor monetare care pot anticipa presiuni asupra prețurilor.
Ideea este simplă: inflația pe care o vedem astăzi poate reflecta dezechilibre acumulate cu mult timp înainte.
De aceea, viceguvernatorul propune completarea strategiei actuale de țintire a inflației cu o analiză mai atentă a masei monetare și a creditului.
Nu abandonarea strategiei actuale, ci modernizarea ei. Mai puține reflexe automate, mai multă atenție la fundamentele economiei.
De ce nu orice scumpire cere dobânzi mai mari
Să presupunem că economia crește puternic, oamenii cumpără tot mai mult, iar prețurile urcă. Într-o asemenea situație, majorarea dobânzilor poate tempera cererea și inflația.
Dar ce se întâmplă când prețurile cresc fiindcă petrolul se scumpește în urma unui conflict militar?
O dobândă mai mare nu produce petrol suplimentar și nu redeschide rutele comerciale blocate. În schimb, poate scumpi creditele și afecta economia.
Aceasta este dilema provocată inclusiv de șocurile energetice din 2026, pe care viceguvernatorul Marinescu le discută prin prisma așa-numitei „inflații Ormuz”.
Pericolul major apare atunci când o scumpire aparent temporară se propagă în restul economiei: firmele majorează alte prețuri, angajații solicită salarii mai mari, iar populația începe să se aștepte la inflație ridicată pe termen lung.
În acel moment, problema devine mult mai greu și mai costisitor de corectat.
BNR nu poate stinge singură incendiile bugetare
Dincolo de discuția despre dobânzi, studiul conține un avertisment pentru întreaga politică economică a României.
Deficitele bugetare ridicate, dezechilibrele externe și creșterea datoriei publice limitează eficiența politicii monetare.
Atunci când statul cheltuie excesiv și alimentează cererea, banca centrală nu ar trebui să pună și ea „gaz pe foc” prin relaxări nepotrivite.
Dar nici să pună „sare pe rană”, înăsprind excesiv condițiile de finanțare tocmai atunci când economia încetinește.
Cosmin Marinescu avertizează și asupra riscului ca băncile centrale să ajungă să faciliteze indirect perpetuarea deficitelor publice. O asemenea relație poate încuraja iresponsabilitatea fiscală și acumularea continuă de datorii.
În fond, politica monetară nu poate compensa la nesfârșit lipsa de disciplină bugetară.
Concluzia: mai puțin pilot automat, mai multă responsabilitate
Mesajul de fond al viceguvernatorului BNR este că politica monetară trebuie să privească dincolo de inflația lunii curente și de reacțiile imediate ale piețelor.
Băncile centrale trebuie să urmărească nu doar evoluția prețurilor, ci și cauzele profunde ale inflației, cantitatea de bani, dinamica creditării și riscurile acumulate în economie.
Pentru România, provocarea este și mai mare: reducerea deficitului bugetar, temperarea datoriei publice și restabilirea coerenței dintre politica fiscală și cea monetară.
Iar în această ecuație, profesorul Cosmin Marinescu introduce un ingredient adesea ignorat: educația economică și financiară.Pentru că o societate care înțelege mai bine inflația, dobânzile, deficitele și costurile îndatorării poate cere, la rândul său, politici publice mai responsabile.
Inflația nu se combate doar la BNR. Se combate și la Guvern, în economie și, în cele din urmă, prin calitatea deciziilor pe care le luăm cu toții.
Documentare și surse originale:
- Studiul integral – descărcare PDF, 20 de pagini
- Articolul original, publicat pe site-ul lui Cosmin Marinescu la 25 octombrie 2026
Notă BigDreamMedia: Acest articol reprezintă o sinteză jurnalistică, realizată cu acordul autorului, a studiului „Strategia politicii monetare: între mecanicism și recursul la fundamente”, semnat de prof. univ. dr. Cosmin Marinescu, viceguvernator al Băncii Naționale a României. Ideile și analizele economice prezentate îi aparțin autorului; selecția, explicațiile și adaptarea pentru publicul larg aparțin BigDreamMedia. Studiul integral cuprinde argumentația științifică, datele comparative, graficele și referințele bibliografice.
Articol publicat de Asociația Big Dream Media și preluat de EM360. Textul și materialele grafice sunt proprietatea Asociației Big Dream Media. Toate drepturile rezervate.