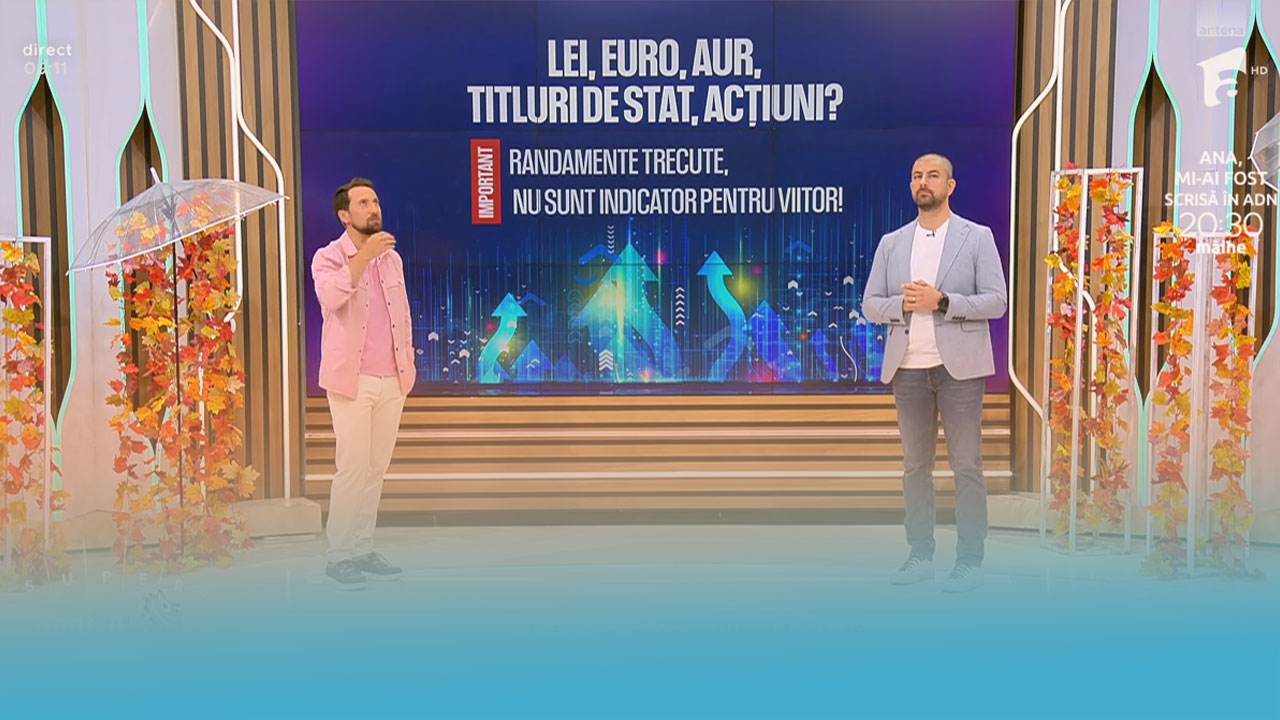
Când prețurile cresc, banii din cont rămân aceiași pe hârtie, dar cumpără mai puțin. Dacă ai 10.000 de lei fără dobândă și inflația e de 6,6%, pierderea nu se vede în extras, se vede la casa de marcat. Am discutat la Neatza cu Răzvan și Dani unde e mai bine să ne ținem economiile.
Primul pas: nu „unde?”, ci „când?”
Înainte de orice instrument, întreabă-te când ai nevoie de bani și în ce monedă, cât poți suporta să pierzi și dacă banii trebuie să rămână accesibili. Pe termen lung, regula de bază rămâne diversificarea.
Variantele, pe scurt
- Lei în cont: lichiditate imediată, dar fără dobândă pierzi în fața inflației.
- Euro: util pentru cheltuieli în euro, dar fluctuația cursului poate anula protecția.
- Titluri de stat (Tezaur, Fidelis): garantate, neimpozabile; la o dobândă de ~7% și o inflație de ~6%, acoperă inflația.
- Aur: nu produce venit și protejează doar pe termen lung. De la vârful din 29 ianuarie (755,15 lei/gram) a coborât la 615 lei/gram pe 27 octombrie.
- Acțiuni: potențial mai mare, dar volatilitate și nicio garanție. Bursa japoneză a avut nevoie de peste 30 de ani să-și revină.
3 ani, aceiași bani
10.000 de lei din octombrie 2023 ar fi devenit aproximativ 10.716 lei în euro, 12.130 lei în titluri de stat, 21.038 lei în aur și 24.250 lei în acțiuni (indicele BET). Atenție: randamentele trecute nu sunt un indicator pentru viitor.
Dacă ai nevoie de bani în 6 luni
Contează siguranța și accesul, nu randamentul: cont de economii, depozit pe termen scurt sau titluri de stat cu scadență potrivită. Aurul și acțiunile sunt cele mai puțin potrivite pe un orizont atât de scurt.
Nu există variantă perfectă, doar una potrivită pentru momentul în care ai nevoie de bani.
Articol publicat de Asociația Big Dream Media și preluat de EM360. Textul și materialele grafice sunt proprietatea Asociației Big Dream Media. Toate drepturile rezervate.